La AFIP estableció un 8% de IVA para los que venden a través de plataformas digitales como Mercado Libre o Rappi: a quiénes afecta
Es para comerciantes que usan plataformas digitales pero que no son responsables inscriptos. Tendrán que abonar el impuesto sobre las comisiones si superan los $200.000 de facturación mensual
ACTUALIDAD25/01/2023 Late
A través de una Resolución General publicada en el Boletín Oficial, la AFIP estableció un régimen especial con un 8% de IVA (impuesto al valor agregado) para las comisiones que pagan los usuarios a las plataformas de comercio electrónico por las operaciones de venta online de productos nuevos y usados. La medida abarca a los comerciantes que usan plataformas digitales para vender sus productos pero que no figuran como responsables inscriptos. Esos contribuyentes tendrán que abonar el impuesto si superan los $200.000 de facturación mensual.
De esta forma, quedan obligados a actuar como agentes de percepción de este régimen especial de ingreso los administradores de plataformas digitales que cobran comisiones por la intermediación en operaciones de compra online. Entre ellas Almundo, Avantrip, Cabify, Correo Oficial, Despegar, Frávega, Mercado Libre, Pedidosya, Rappi, Renova Tu Vestidor.
El régimen especial de ingreso se aplicará en el momento en que se produzca el cobro total o parcial de la comisión, retribución u honorario por la intermediación en las operaciones de comercio electrónico a través de plataformas digitales.
“La actividad vinculada al comercio electrónico ha experimentado un crecimiento exponencial en los últimos años, destacándose la incorporación de nuevos operadores que actúan como intermediarios en la concertación de transacciones comerciales a través de “plataformas digitales” de su titularidad”, destacó la medida de la AFIP.
Según el organismo, en ese contexto se detectaron nuevas modalidades de evasión. “Resulta necesario realizar modificaciones al régimen a fin de intensificar los controles sobre las operaciones efectuadas mediante portales o aplicaciones web, adecuando las alícuotas que desalienten tales conductas disvaliosas, incorporando nuevos agentes de percepción y ampliando las operaciones alcanzadas”, argumentaron.
El nuevo régimen especial abarcará a quienes vendan productos -nuevos y usados- o servicios mediante plataformas digitales y que se encuentren adheridos al Régimen Simplificado para Pequeños Contribuyentes (monotributo). También quienes no acrediten la calidad de responsables inscriptos, de exentos o no alcanzados en el impuesto al valor agregado, o la condición de sujetos adheridos al Régimen Simplificado para Pequeños Contribuyentes y realicen operaciones en forma habitual, frecuente o reiterada. En ese caso, serán considerados “Sujetos no categorizados”.
La AFIP considera que se efectúan operaciones en forma habitual, frecuente o reiterada cuando en el transcurso de un mes las operaciones de venta tienen las siguientes condiciones: son iguales o superiores a diez y el monto total es igual o superior a $200.000.
También se considerará que los sujetos realizan operaciones en forma habitual cuando realicen cuatro o más operaciones mensuales durante cuatro meses consecutivos. “No se considerará cuando el monto de las operaciones acumuladas sea menor a $400.000. A tal fin, los sujetos vendedores deberán manifestar ante el agente de percepción, con carácter de declaración jurada, esta circunstancia, la cual no podrá ser aducida nuevamente en el transcurso de dos años calendarios”, explicó la AFIP.
“Los sujetos obligados a actuar como agentes de percepción del presente régimen, deberán arbitrar los medios necesarios para que todos los sujetos residentes en el país que realicen las operaciones se identifiquen obligatoriamente mediante Clave Única de Identificación Tributaria (CUIT), Código Único de Identificación Laboral (CUIL) o Clave de Identificación (CDI), según corresponda”, estableció la medida.
Con todo, no se deberá efectuar la percepción del régimen especial de ingreso cuando se trate de operaciones realizadas por:
- Beneficiarios de regímenes de promoción que otorguen la liberación o el diferimiento del impuesto al valor agregado.
- Exentos o no alcanzados por el impuesto al valor agregado.
- Beneficiarios de certificados de exclusión.
O cuando se realicen operaciones de venta de productos o servicios que se encuentren exentas o no alcanzados en la Ley de Impuesto al Valor Agregado.
Te puede interesar
31 de octubre: entre la historia argentina, la cultura mundial y las celebraciones de Halloween
Late
ACTUALIDAD31/10/2026La fecha reúne acontecimientos históricos, nacimientos y despedidas de grandes figuras, además del Día Mundial de las Ciudades y el tradicional Halloween.

Máximo Mazzocco: el activismo ambiental que demuestra cómo las pequeñas acciones pueden transformar el mundo
Late
ACTUALIDAD30/10/2026Desde Buenos Aires impulsó una organización que promueve la sustentabilidad, la educación ambiental y la participación ciudadana para construir un futuro más responsable.
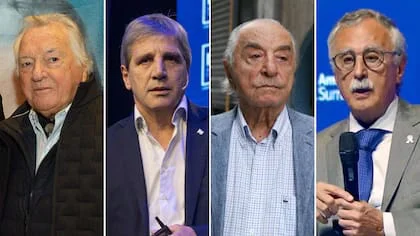
Obras sociales: 50 sindicatos recurrirán a la Justicia para reclamar $688 mil millones al Gobierno
Late
ACTUALIDAD30/10/2026Los gremios exigirán la restitución de fondos destinados al sistema de salud y cuestionarán al ministro Luis Caputo. También pedirán actualizar los valores de reintegro por medicamentos.
30 de octubre: Maradona, el regreso de la democracia y una fecha que marcó la historia argentina
Late
ACTUALIDAD30/10/2026El 30 de octubre reúne grandes hitos de la historia nacional y mundial: el nacimiento de Diego Maradona, la elección de Raúl Alfonsín y acontecimientos que dejaron huella en la cultura y el deporte.
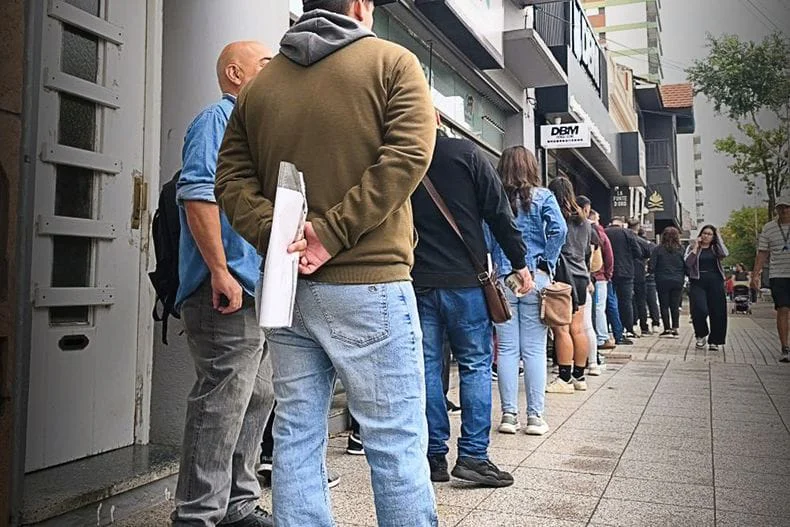
Desempleo y salarios que no alcanzan: dos informes exponen la presión sobre los bolsillos argentinos
Late
ACTUALIDAD29/10/2026El INDEC registró una desocupación del 7,9% en el segundo trimestre de 2026. A su vez, el Banco Provincia detectó que el 36% de los trabajadores analizados agotó el saldo de su sueldo antes del día 10 de julio.
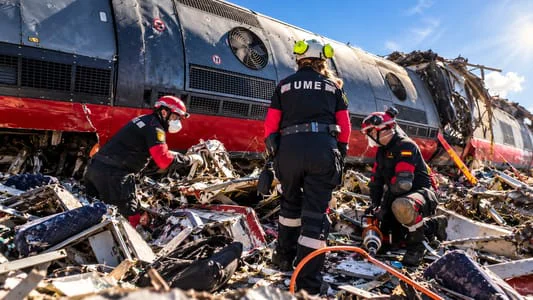
España, conmocionada por una tragedia ferroviaria: al menos 68 muertos y decenas de heridos tras el choque de dos trenes de alta velocidad
Late
ACTUALIDAD29/10/2026La colisión ocurrió en Toledo cuando un AVE embistió a un tren detenido. La investigación apunta a una falla en el sistema de seguridad y a una posible decisión equivocada en el centro de control.
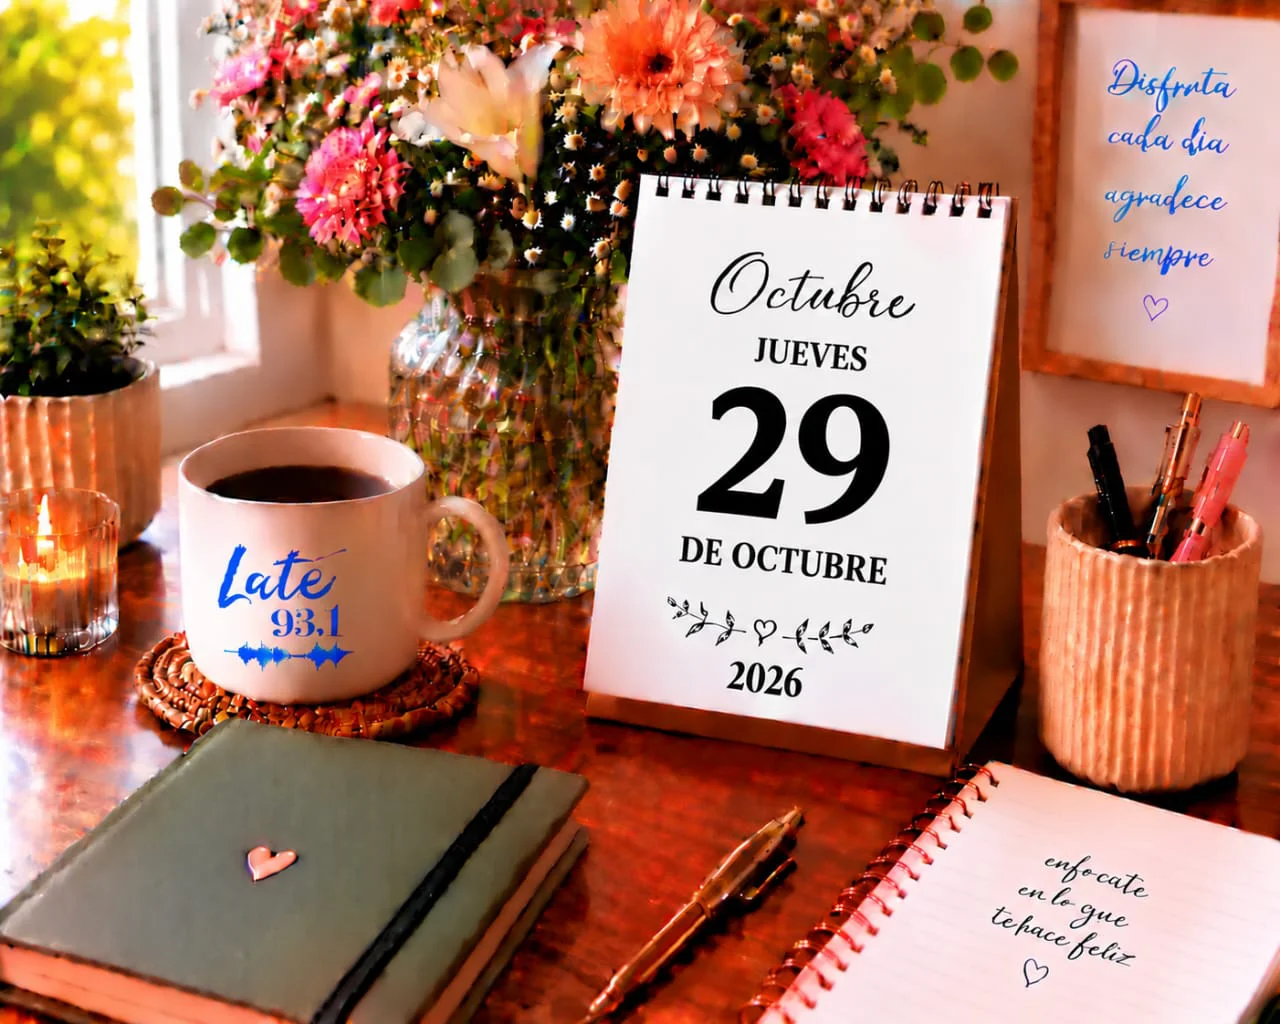
29 de octubre: las efemérides que marcan la historia de Argentina y el mundo
Late
ACTUALIDAD29/10/2026El 29 de octubre reúne acontecimientos históricos y conmemoraciones vinculadas con la salud, la cultura y la historia argentina e internacional.
Lo más visto
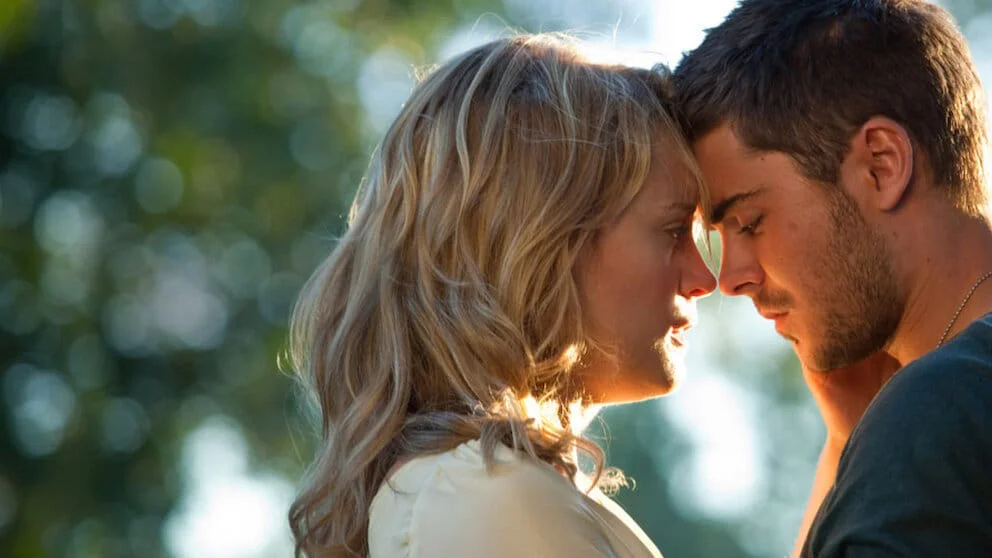
A 14 años de su estreno, la película protagonizada por Zac Efron y Taylor Schilling vuelve a captar la atención del público con una historia de amor, destino y segundas oportunidades.
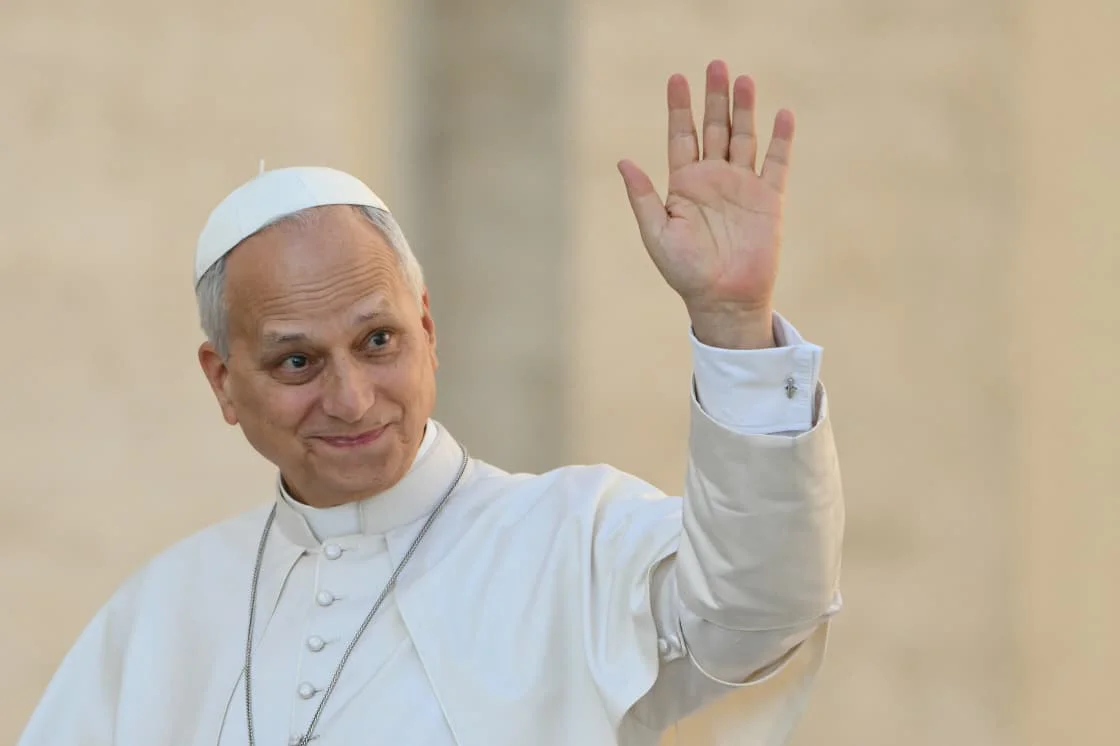
El papa León XIV llega a la Argentina: fechas, feriados, ceremonias y los cortes de calles que afectarán a Buenos Aires
Late
ACTUALIDAD27/10/2026 El Pontífice llegará el 8 de noviembre y permanecerá hasta el 11. Visitará Buenos Aires, Claypole, Córdoba y Luján, con misas multitudinarias, operativos de seguridad y feriados especiales.
Obras sociales: 50 sindicatos recurrirán a la Justicia para reclamar $688 mil millones al Gobierno
Late
ACTUALIDAD30/10/2026Los gremios exigirán la restitución de fondos destinados al sistema de salud y cuestionarán al ministro Luis Caputo. También pedirán actualizar los valores de reintegro por medicamentos.
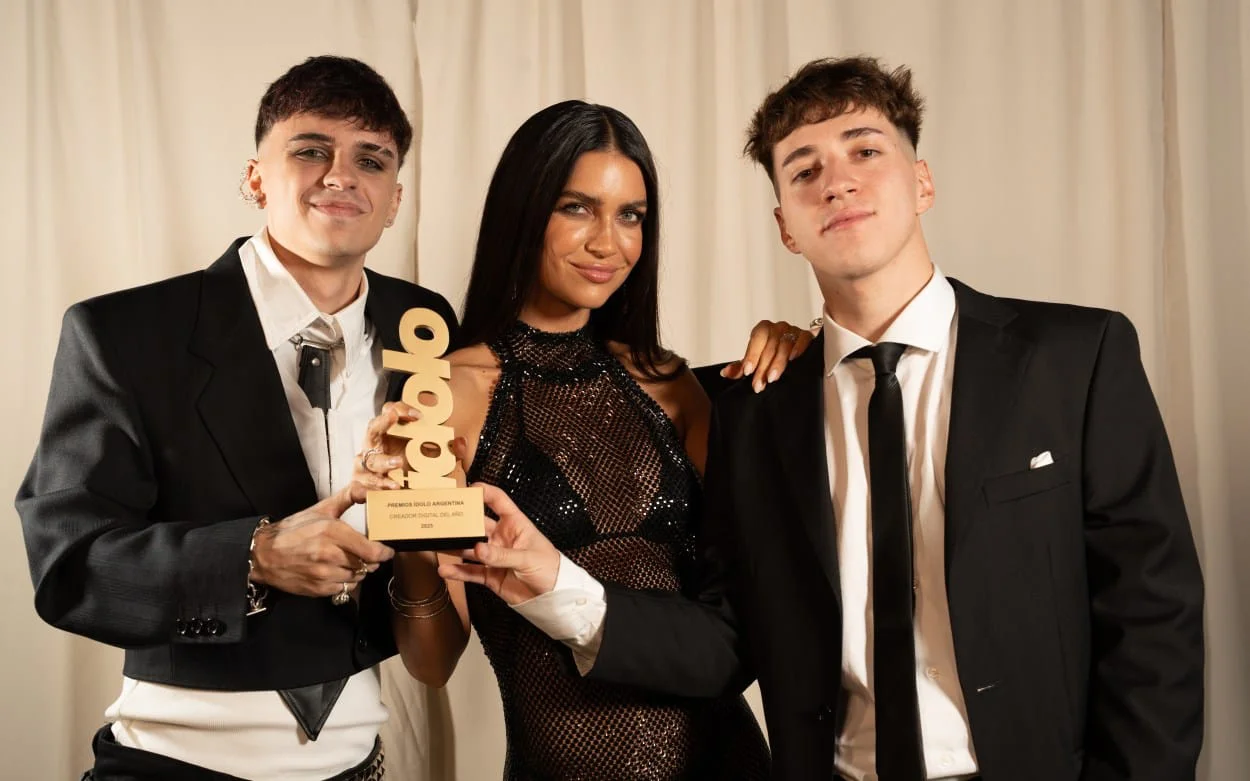
Premios Ídolo 2026: Davo Xeneize fue el gran ganador de la noche y Moria Casán se llevó una de las ovaciones más emotivas
Late
SHOW TIME30/10/2026La tercera edición de los galardones reunió a influencers, streamers y figuras del espectáculo en la Usina del Arte. Se entregaron 29 estatuillas y hubo grandes reconocimientos.
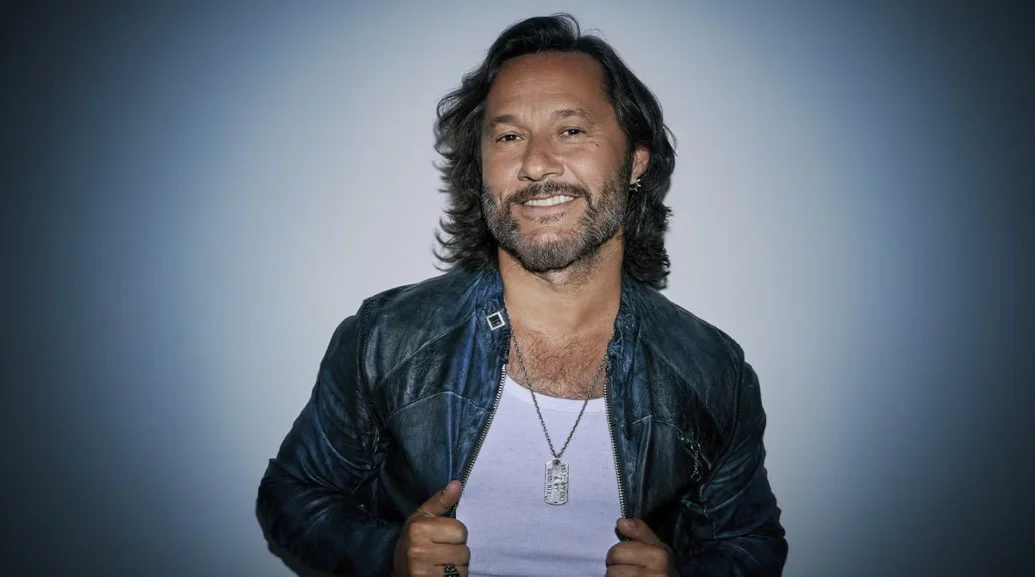
El cantautor argentino regresa al escenario del Movistar Arena el próximo domingo 6 de diciembre a las 21 horas en el marco del “Mi Norte y mi Sur Tour”. Luego de agotar dos shows en el mismo estadio y recorrer ciudades de Europa, México y Latinoamérica, promete una noche especial para resignificar su obra y celebrar un recorrido musical que atraviesa generaciones. Las entradas se adquieren únicamente en la página web del estadio a partir de $60.000.
Máximo Mazzocco: el activismo ambiental que demuestra cómo las pequeñas acciones pueden transformar el mundo
Late
ACTUALIDAD30/10/2026Desde Buenos Aires impulsó una organización que promueve la sustentabilidad, la educación ambiental y la participación ciudadana para construir un futuro más responsable.
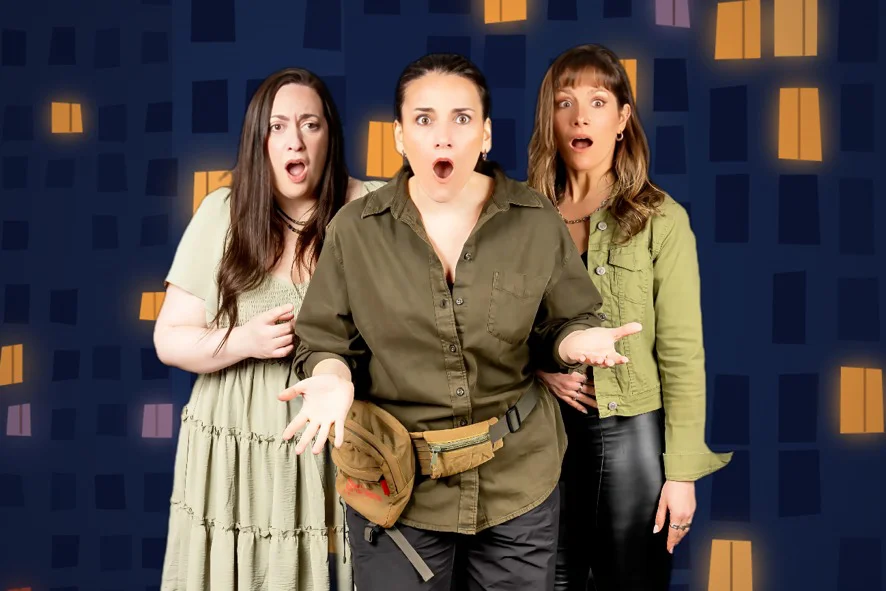
Es sábado a la tarde y estoy en el Teatro Border para disfrutar de un espectáculo que tenía buenas referencias.
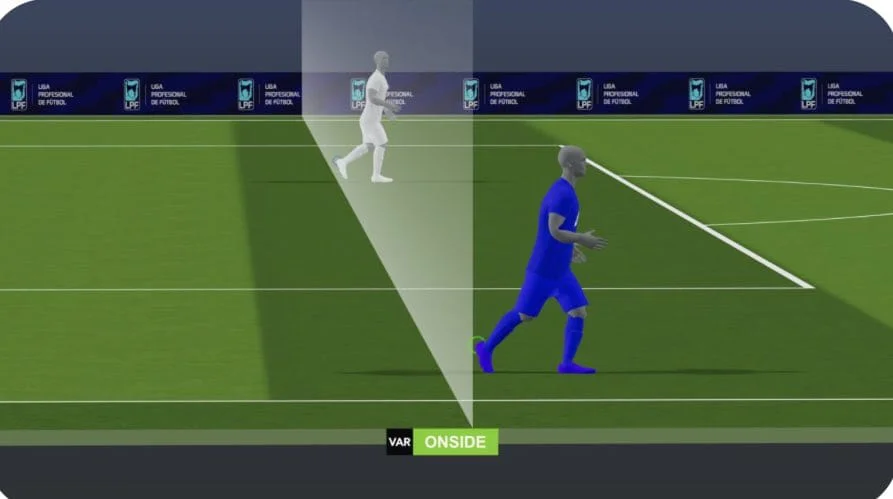
El VAR Semiautomatico llega al fútbol argentino: Una nueva era en el arbitraje
Late
DEPORTES31/10/2026La Liga Profesional confirmó oficialmente la incorporación del sistema de fuera de juego semiautomático. La tecnología tendrá su estreno en la final del Torneo Clausura, el próximo 12 de diciembre, y se implementará de manera definitiva en todos los partidos de la competencia a partir de 2027.
31 de octubre: entre la historia argentina, la cultura mundial y las celebraciones de Halloween
Late
ACTUALIDAD31/10/2026La fecha reúne acontecimientos históricos, nacimientos y despedidas de grandes figuras, además del Día Mundial de las Ciudades y el tradicional Halloween.
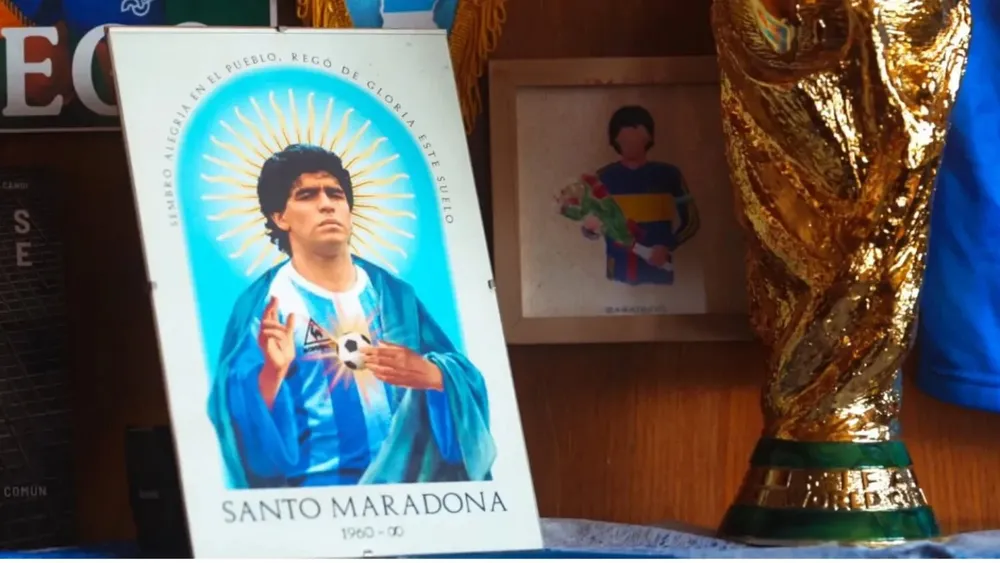
El 10 nació en Villa Fiorito, conquistó el mundo con una pelota y convirtió su zurda en un símbolo universal. Campeón del mundo en México 1986, ídolo de Boca y Napoli, Diego Armando Maradona cumpliría 66 años este 30 de octubre. A casi seis años de su partida, su historia sigue viva en la memoria del fútbol y de millones de personas.